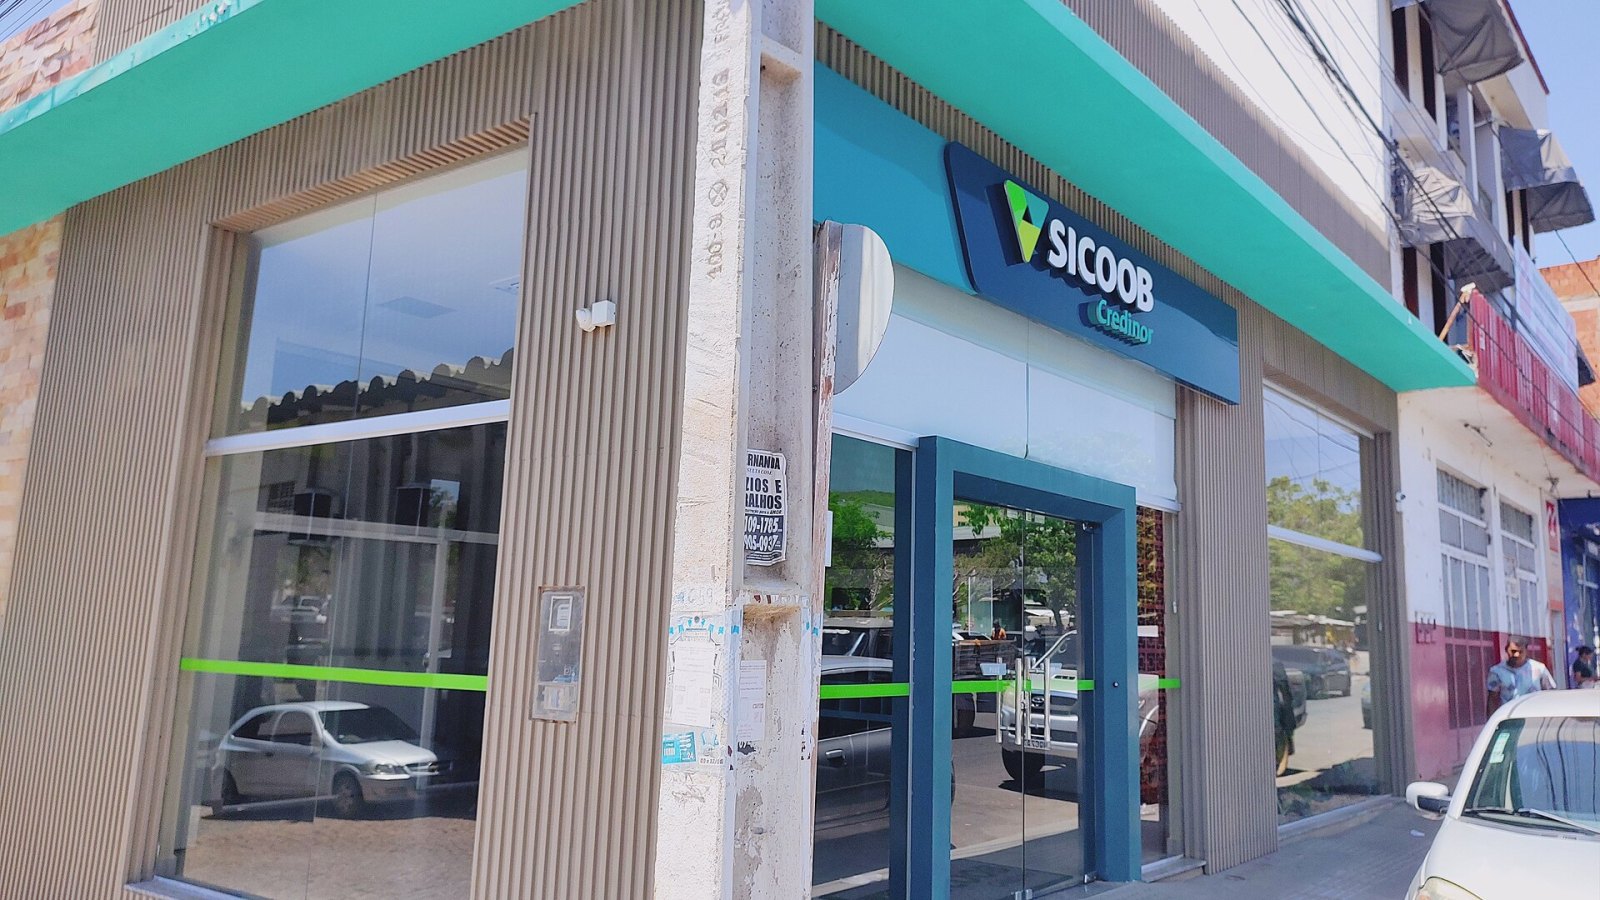
Gerente do Sicoob explica por que a maior rentabilidade não deve ser o único critério na escolha de uma aplicação.
Quem está começando a investir deve definir quando precisará do dinheiro antes de comparar a rentabilidade das aplicações. A orientação é de Tatiana da Conceição Neves Marques, gerente do Sicoob Campos Centro, em entrevista publicada pelo g1 em 20 de outubro de 2026.
Segundo a especialista, a escolha de investimentos depende da finalidade do dinheiro, do prazo para atingir o objetivo, da facilidade de resgate e da disposição para lidar com riscos. Olhar apenas o rendimento pode deixar de fora condições que fazem diferença para o investidor.
Como funcionam os investimentos financeiros
Um investimento financeiro é uma aplicação de dinheiro feita com a expectativa de obter um benefício futuro. Ações e caderneta de poupança são exemplos citados no material de referência sobre investimentos. A expectativa de retorno, porém, não significa que o resultado esteja garantido.
Na escolha de uma aplicação, a rentabilidade é apenas um dos fatores a considerar. De acordo com Tatiana, prazo, liquidez e segurança também precisam ser examinados em relação ao objetivo de quem investe.
Como começar a investir
O primeiro passo é estabelecer para que o dinheiro será usado e quando ele poderá ser necessário. A partir dessas respostas, o investidor pode avaliar quais aplicações combinam com seu objetivo, em vez de selecionar uma opção somente porque ela teve rendimento maior.
Antes da escolha, os pontos indicados pela gerente são:
- Definir a finalidade do dinheiro.
- Estabelecer o prazo para alcançar o objetivo.
- Considerar quando será preciso ter o valor disponível novamente.
O que são prazo e liquidez
O prazo indica o tempo disponível para manter o dinheiro aplicado até o objetivo planejado. Já a liquidez diz respeito à facilidade de transformar o investimento em dinheiro disponível, explica Tatiana. Os dois fatores devem ser analisados juntos, sobretudo quando há uma data prevista para usar os recursos.
Uma aplicação não deve ser escolhida apenas por sua rentabilidade se suas condições não corresponderem ao momento em que o investidor precisará do dinheiro. A fonte não apresenta prazos ou condições de resgate de produtos específicos; essas características precisam ser consideradas na avaliação de cada alternativa.
O que é perfil de investidor
O perfil de investidor ajuda a identificar a capacidade e a disposição de uma pessoa para enfrentar riscos e oscilações. Segundo a gerente, os perfis são classificados como conservador, moderado ou arrojado. Essa avaliação é mais um critério para selecionar aplicações compatíveis com os objetivos de cada pessoa.
Tatiana também recomenda que a decisão considere o investimento como um todo. Um resultado obtido no passado não assegura que a mesma aplicação terá desempenho semelhante no futuro.
Quais opções de renda fixa foram citadas
Entre as alternativas mencionadas pela especialista estão o Recibo de Depósito Cooperativo (RDC), a Letra de Crédito Imobiliário (LCI) e a Letra de Crédito do Agronegócio (LCA). A fonte descreve o RDC como semelhante ao CDB oferecido por instituições financeiras tradicionais; a LCI é ligada ao financiamento imobiliário, e a LCA, ao financiamento de atividades agropecuárias.
A entrevista não informa taxas de rendimento, prazos de resgate nem regras tributárias dessas aplicações. Por isso, os exemplos não permitem apontar qual delas seria a melhor escolha para um objetivo específico.
Como diversificar os investimentos
Diversificar é distribuir os recursos, de forma planejada, entre alternativas diferentes. Segundo Tatiana, essa distribuição deve respeitar os objetivos e os limites de risco adequados ao perfil do investidor, em vez de seguir apenas a aplicação que apresenta o maior rendimento.
A gerente afirma que a orientação profissional pode ajudar quando houver dúvidas sobre a escolha. Ela também ressalta que a rentabilidade passada não garante resultados futuros, inclusive ao comparar opções para compor uma carteira.
Foto de capa: André Koehne/Wikimedia Commons (CC BY-SA 4.0)