

Financiamento de apartamento: o segredo que transforma sonho em realidade está em dominar as regras do jogo. Vamos combinar, a verdade é a seguinte: você precisa de um plano realista para 2026.
Como funciona o financiamento de apartamento em 2026: taxas, prazos e entrada mínima
O grande segredo? O prazo máximo é de 35 anos (420 meses). Isso dá fôlego para o seu orçamento.
Mas preste atenção: A entrada mínima varia de 10% a 30% do valor do imóvel. Pode confessar, esse é o primeiro obstáculo para muitos.
Aqui está o detalhe: Use o FGTS para entrada ou redução do saldo devedor. É um recurso poderoso que muitos deixam passar.
Olha só: A parcela não deve ultrapassar 30% da sua renda familiar bruta. Isso evita sufoco financeiro no longo prazo.
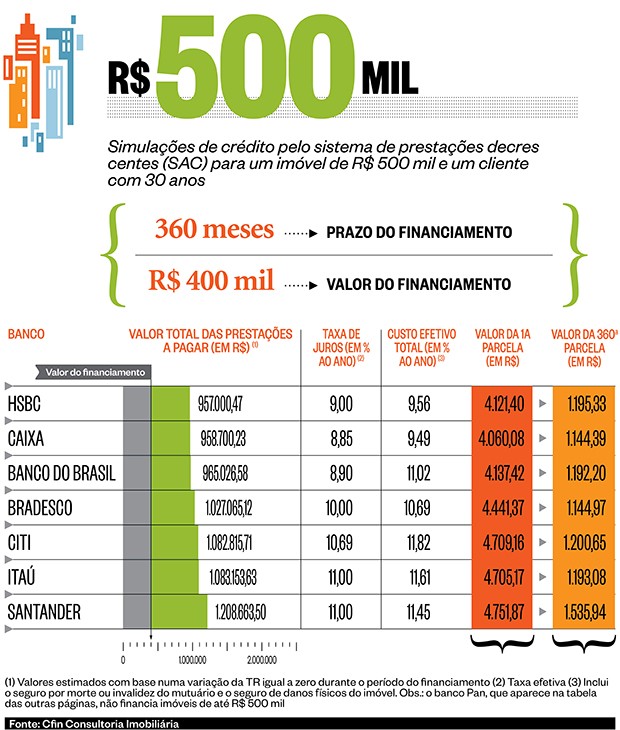
Vamos combinar: Escolher entre Price ou SAC depende do seu perfil. Price tem parcelas fixas, SAC começa mais pesado e alivia com o tempo.
Em Destaque 2026: Em 2026, os principais bancos como Caixa, Itaú, Santander e Bradesco oferecem financiamento imobiliário com prazos de até 35 anos (420 meses), sendo a Caixa Econômica Federal a líder em taxas mais baixas no mercado.
O que analisar antes de comprar um apartamento financiado?
Vamos combinar, comprar um apê é um passo gigante. E o financiamento? É a chave que abre essa porta. Mas antes de sair assinando, tem coisa que você precisa saber.
Olha só, a gente precisa ter clareza sobre o que realmente importa. Não é só o preço do imóvel, é todo o pacote.
| Critério | O que analisar | Por que é importante |
|---|---|---|
| Taxa de Juros | Compare as taxas oferecidas (a.a. + TR). A Caixa Econômica Federal costuma ter as menores. | Impacta diretamente o valor total pago ao final. Uma pequena diferença faz um montão de dinheiro no bolso. |
| Prazo de Pagamento | Até 35 anos (420 meses). Avalie sua capacidade de pagamento a longo prazo. | Parcelas menores significam mais tempo pagando juros. Pense no seu futuro. |
| Valor da Entrada | Geralmente de 10% a 30%. Quanto maior, menor o financiamento e os juros. | Uma boa entrada pode te livrar de juros altos e facilitar a aprovação. |
| Custo Efetivo Total (CET) | Inclui juros, seguros, taxas e outros encargos. É o valor real do financiamento. | É o número que realmente importa para saber quanto você vai pagar no final. Não se prenda só na taxa nominal. |
| Seguros Obrigatórios | Morte e Invalidez Permanente (MIP) e Danos Físicos ao Imóvel (DFI). | São custos adicionais que encarecem a parcela. Compare os valores entre bancos. |
| Comprometimento de Renda | Parcela não deve passar de 30% da sua renda bruta familiar. | Evita o superendividamento. É a garantia de que você não vai passar aperto todo mês. |
| Uso do FGTS | Verifique as regras para usar na entrada, amortização ou quitação. | Pode ser um aliado poderoso para reduzir o valor financiado ou acelerar o pagamento. |
Tipos e Modelos de Financiamento de Apartamento Disponíveis no Mercado
A verdade é que não existe um financiamento único para todo mundo. Cada modalidade tem seu jeitinho.
Vamos entender as opções para você escolher a que mais se encaixa no seu bolso e no seu plano de vida.
Minha Casa, Minha Vida (MCMV)
- Principais Especificações: Subsídio do governo, taxas de juros reduzidas, condições facilitadas para famílias de baixa renda.
- Ponto Forte: Acessibilidade para quem tem renda mais baixa e busca o primeiro imóvel.
- Para quem é ideal: Famílias com renda mensal bruta até um certo limite, que buscam condições especiais e auxílio do governo para a compra.
Sistema Brasileiro de Poupança e Empréstimo (SBPE)
- Principais Especificações: Recursos da poupança, taxas de juros competitivas, prazos longos, disponível para qualquer pessoa. Bancos como Bradesco e Itaú oferecem boas condições.
- Ponto Forte: Flexibilidade e acesso a um mercado mais amplo de imóveis. Ótima opção para quem não se encaixa no MCMV.
- Para quem é ideal: Compradores com renda mais elevada, que buscam mais opções de imóveis e não se encaixam nas faixas de renda do MCMV.
Crédito com Recursos de Terceiros (Procotista)
- Principais Especificações: Financiamento direto com a construtora ou incorporadora, geralmente com taxas de juros mais altas e prazos menores que os bancários.
- Ponto Forte: Processo de aprovação pode ser mais rápido e menos burocrático que o bancário tradicional.
- Para quem é ideal: Quem busca agilidade e tem uma entrada maior ou consegue negociar boas condições diretamente com a fonte que está construindo o imóvel.
Custo-Benefício: O Segredo para Não Cair em Ciladas
Pode confessar, a gente sempre quer o melhor preço. Mas no financiamento, custo-benefício é mais que só a parcela.
A verdade é que o barato pode sair muito caro. Fique esperto com essas dicas cruéis:
- Compare as Taxas de Juros: A Caixa lidera, mas Santander e Itaú também são competitivos. Não se prenda a um banco só. Em abril de 2026, as taxas partem de 11,19% a.a. + TR.
- Olho no Custo Efetivo Total (CET): É o que realmente importa. Compare o CET entre os bancos. Ele inclui tudo: juros, seguros, taxas.
- Entrada é Poder: Quanto maior sua entrada (10% a 30%), menor o valor financiado e os juros totais. Se puder, use o FGTS para turbinar a entrada.
- Parcela que Cabe no Bolso: A regra de ouro é não comprometer mais de 30% da sua renda bruta familiar. Senão, a vida vira um sufoco.
- Simule, Simule, Simule: Use os simuladores online dos bancos e de portais como o QuintoAndar. Veja diferentes cenários, prazos e valores.
Como Evitar Fraudes ou Escolhas Ruins no Financiamento de Apartamento
A empolgação é grande, mas é aí que os espertinhos tentam te pegar. Fique ligado para não cair em roubada.
A experiência mostra que a falta de atenção é o maior inimigo do comprador.
- Desconfie de Taxas Milagrosas: Taxas muito abaixo do mercado (abaixo de 11,19% a.a. + TR em abril de 2026) geralmente escondem custos.
- Leia TODO o Contrato: Não assine nada sem ler cada cláusula. Se não entender, peça ajuda a um advogado ou corretor de confiança.
- Verifique a Reputação do Banco/Construtora: Pesquise sobre o banco e a construtora. Veja reclamações em sites como o Reclame Aqui.
- Cuidado com Intermediários: Se estiver usando um correspondente bancário ou corretor, certifique-se de que ele é credenciado e de confiança.
- Não Pague Taxas Antecipadas Suspeitas: Bancos sérios não cobram taxas para
Dicas Extras Que Vão Te Economizar Milhares de Reais
O grande segredo? O diabo mora nos detalhes.
E são justamente esses detalhes que separam quem paga o imóvel em paz de quem fica com a corda no pescoço.
Anote essas dicas de ouro que vêm direto da experiência de quem já viu de tudo.
- Negocie a taxa SEMPRE. A taxa anunciada é um ponto de partida. Chegue com simulações de outros bancos na mão e peça desconto. Um décimo percentual a menos pode significar R$ 20 mil a menos no total financiado.
- Faça amortizações extras todo ano. Use o 13º salário ou parte do bônus para abater o saldo devedor. Isso reduz os juros compostos de forma brutal e encurta o prazo. É a jogada mais poderosa que existe.
- Monitore a TR mensalmente. A Taxa Referencial pode variar. Fique de olho no site do Banco Central. Se ela subir muito, considere trocar para um plano com taxa fixa, se o seu banco permitir.
- Documente TUDO. Guarde cada e-mail, cada contrato, cada comprovante de pagamento. Em caso de disputa, você terá todas as provas organizadas. Crie uma pasta física e uma digital.
- Teste a parcela no seu orçamento REAL. Antes de assinar, simule viver por 3 meses com a renda já descontada do valor da prestação. Isso evita sustos com contas de luz, mercado e lazer que você não considerou.
Perguntas Frequentes (FAQ)
Posso usar o FGTS para pagar a entrada do financiamento?
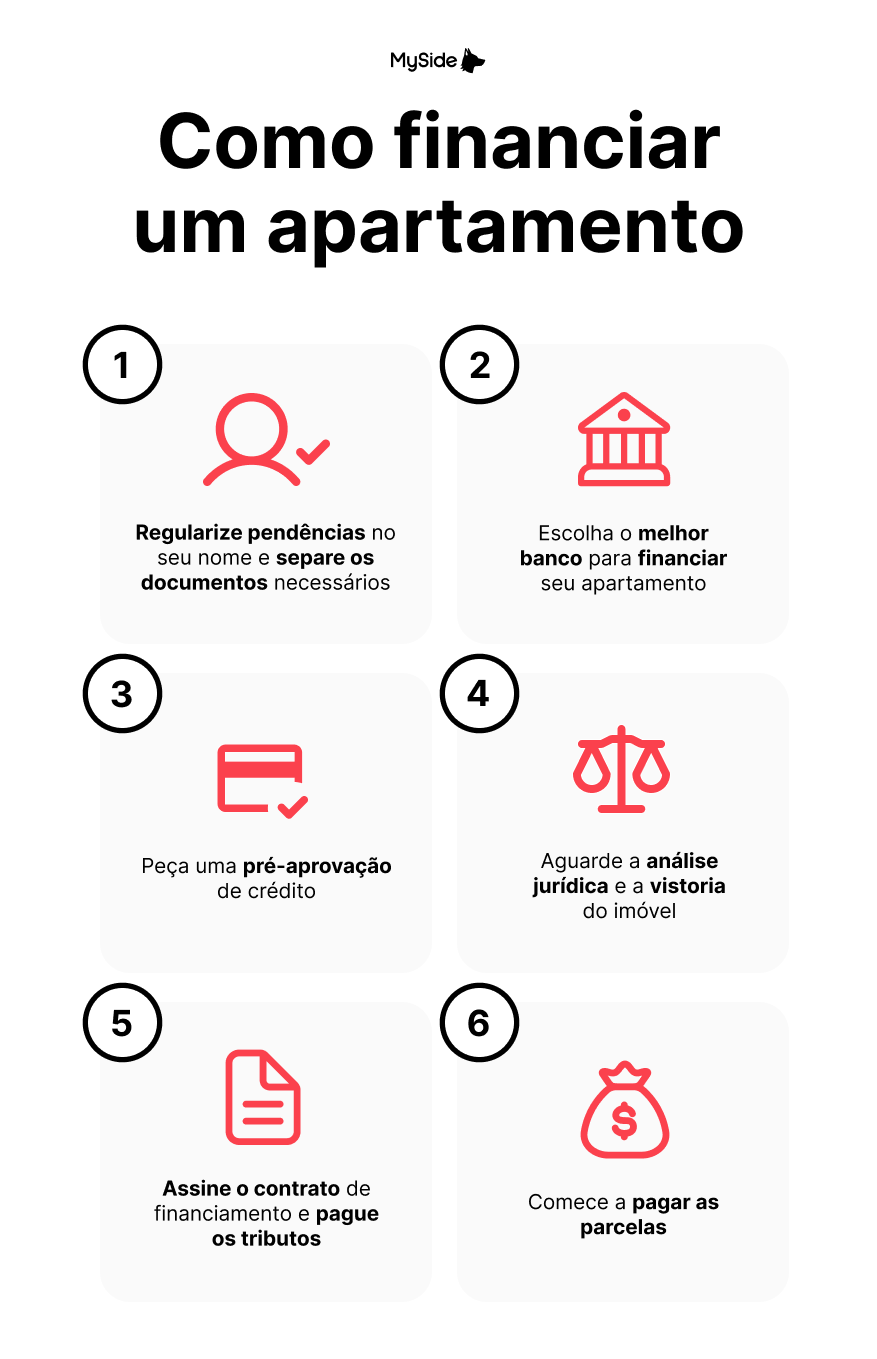
Sim, você pode usar o saldo do FGTS para complementar ou até mesmo formar a entrada total.
A regra permite o saque para aquisição do imóvel próprio, desde que o valor não ultrapasse 80% do saldo da conta. É preciso apresentar a documentação do crédito imobiliário na Caixa.
Qual a diferença entre a Tabela Price e a SAC?
A principal diferença está no valor das parcelas: na Price elas são fixas, enquanto na SAC elas começam maiores e vão diminuindo ao longo do tempo.
Para quem busca um planejamento financeiro mais previsível, a Price é interessante. Já a SAC, do Sistema de Amortização Constante, é mais vantajosa no longo prazo porque paga menos juros totais, mas exige um orçamento mais folgado no início.
O que acontece se eu atrasar uma parcela do financiamento?
Você incorrerá em multa e juros de mora, e o atraso será registrado nos órgãos de proteção ao crédito, como o SPC e Serasa.
A multa costuma ser de 2% sobre o valor da parcela, mais juros de 1% ao mês. Após 90 dias de atraso consecutivo, o banco pode entrar com uma ação de execução hipotecária para tomar o imóvel. A dica é: se perceber que vai faltar, negocie uma reprogramação ANTES do vencimento.
Seu Apartamento Não Precisa Ser Um Sonho Distante
A verdade é a seguinte: o caminho está mais claro agora.
Você já sabe comparar taxas, entendeu a importância da entrada e descobriu como o FGTS pode ser seu aliado.
Mais do que números, você aprendeu a estratégia.
O que era um labirinto de siglas virou um mapa na sua mão.
O desafio de hoje é simples: pegue sua renda, sente na frente do computador e faça uma simulação realista.
Não precisa ser perfeita. Só precisa ser o primeiro passo.
Abra o simulador da Caixa, do Itaú ou do seu banco. Coloque os números que a gente conversou.
Veja a parcela aparecer na tela.
Esse é o momento em que o projeto deixa de ser uma ideia e vira um plano.
Compartilhe essa dica com quem também está nessa jornada.
E me conta nos comentários: qual é o maior medo que ainda te impede de dar o próximo passo?
